La durée d’amortissement du matériel informatique retenue par l’administration fiscale est de 3 ans, soit un taux linéaire de 33,33 % appliqué au prix de revient hors taxes. Cette durée d’usage vaut pour les postes de travail, portables, imprimantes et périphériques inscrits en immobilisation corporelle au compte 2183.
Cette référence des 3 ans figure noir sur blanc dans la doctrine fiscale, précisément au BOFiP – BOI-BIC-AMT-10-10 (Source : BOFiP – Direction Générale des Finances Publiques, 2026). Pour un DAF, elle sert d’ancrage : au-delà, l’administration peut contester une durée trop longue qui minorerait la charge annuelle et gonflerait artificiellement le résultat.
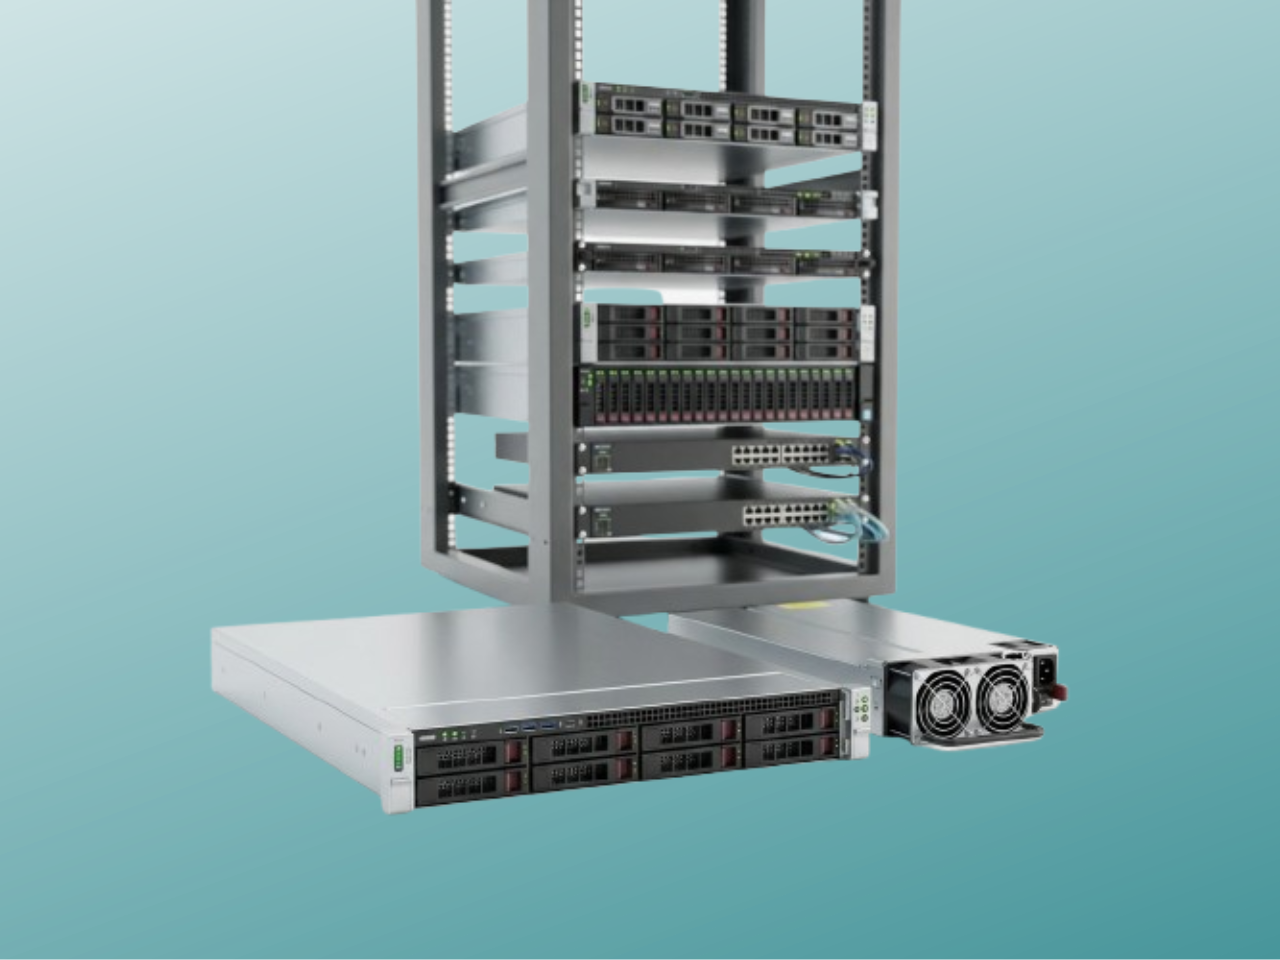
Les serveurs suivent une logique un peu différente. Leur durée d’amortissement s’étend généralement sur 4 à 5 ans compte tenu de leur cycle d’obsolescence plus long en salle machine. La durée amortissement serveur informatique retenue dépendra de l’usage réel : un serveur de virtualisation intensive peut être amorti sur 4 ans, un serveur de stockage plus longtemps.
En pratique, retenir la durée d’amortissement du matériel informatique fiscalement admise sécurise le plan d’amortissement et évite tout redressement sur la charge déductible annuelle.
Le calcul de base est simple : prix d’achat HT divisé par la durée d’utilisation. Pour un ordinateur professionnel acheté 1 200 € HT et amorti sur 3 ans, la dotation annuelle est de 400 €. La première annuité se calcule au prorata temporis, jour par jour, depuis la date de mise en service effective.
Prenons un exemple concret. Un PC portable HP EliteBook acquis 900 € HT et mis en service le 1er octobre : la première annuité couvre 3 mois, soit 900 / 3 × 3/12 = 75 €. Les deux exercices suivants portent chacun 300 €, et le solde de 225 € est passé sur l’année de sortie. Cette mécanique de prorata s’applique à tout matériel IT immobilisé.
Le taux amortissement matériel informatique en linéaire reste fixé à 33,33 % annuel. La TVA acquittée à l’achat est déductible dès la facture, indépendamment du rythme d’amortissement, ce que beaucoup de dirigeants oublient dans leur simulation de coût.
Pour aller plus loin sur le financement, notre guide sur le leasing informatique reconditionné détaille l’alternative locative, où les loyers sont directement passés en charge sans logique d’amortissement du matériel informatique.
Le seuil de tolérance administrative est fixé à 500 € HT par unité. En dessous, l’entreprise peut passer l’ordinateur directement en charge sur l’exercice d’acquisition (compte 606). Au-dessus, l’inscription à l’actif et l’étalement via un plan d’amortissement deviennent la règle comptable et fiscale.
Cette tolérance est fixée par le BOFiP – BOI-BIC-CHG-20-30-10 (Source : BOFiP – Direction Générale des Finances Publiques, 2026). Elle vise à éviter d’alourdir la comptabilité des petits équipements : souris, claviers, casques, adaptateurs. Un moniteur à 180 € HT part en charge immédiate ; un poste complet à 850 € HT rejoint l’immobilisation corporelle.
Attention : le seuil s’apprécie par unité fonctionnelle, pas par facture globale. Acheter 10 PC à 700 € HT ne déclenche pas la charge immédiate au prétexte que chaque unité pèse « peu » sur un investissement de 7 000 €. Chaque poste est immobilisé et amorti séparément.
Pour un DAF, arbitrer entre charge immédiate et immobilisation, c’est arbitrer entre un impact fort sur le résultat de l’année N et un lissage sur 3 exercices. Le taux amortissement matériel informatique choisi conditionne directement la trajectoire d’IS. Dans le doute, le seuil des 500 € HT tranche.
Oui, à condition que l’équipement soit neuf et que sa durée d’utilisation atteigne au moins 3 ans. L’article 39 A du CGI autorise alors un coefficient dégressif de 1,25, portant le taux à 41,67 % la première année (33,33 % × 1,25). Le matériel reconditionné, considéré comme non neuf, en est exclu.
Concrètement, sur un serveur neuf de 5 000 € HT amorti sur 4 ans, la première annuité dégressive atteint 1 562 € contre 1 250 € en linéaire. L’avantage se concentre donc sur les premiers exercices : la charge déductible est plus lourde en début de vie du bien, ce qui accélère l’économie d’impôt sur les sociétés.
Cette référence chiffrée s’appuie sur la doctrine relayée par Bpifrance Création (Source : Bpifrance Création, 2026). Elle intéresse particulièrement les DAF qui pilotent leur résultat fiscal à court terme et souhaitent maximiser la dotation aux amortissements de l’exercice d’acquisition.
Deux limites : l’option est irrévocable une fois retenue, et l’équipement doit être neuf au sens fiscal. Sur un parc reconditionné certifié pro, seul le régime linéaire s’applique — sans que cela n’obère l’intérêt économique global, comme le montre notre guide sur les serveurs reconditionnés pour PME.
Le linéaire répartit la charge à parts égales sur la durée d’usage : simple, universel, admis pour tout bien. Le dégressif concentre la déduction sur les premiers exercices grâce au coefficient de 1,25, réservé aux biens neufs de 3 ans et plus. Le choix change le rythme fiscal, pas le montant total déduit.
Sur un même poste de 3 000 € HT amorti sur 3 ans, la charge cumulée finale reste identique : 3 000 € déduits. Ce qui varie, c’est le calendrier. En linéaire, chaque exercice supporte 1 000 €. En dégressif, la première annuité pèse davantage, puis la dotation décroît. Pour un DAF qui anticipe un exercice bénéficiaire, le dégressif optimise l’IS de l’année en cours.
La durée amortissement matériel informatique reste identique dans les deux régimes : 3 ans pour un poste, 4 à 5 ans pour un serveur. Seul le coefficient bouge. Le compte 2183 accueille l’immobilisation dans les deux cas, et la TVA reste déductible dès l’achat.
Pour un parc reconditionné, la question ne se pose pas : l’amortissement du matériel informatique passe forcément par le linéaire. L’économie fiscale se combine alors à un prix d’acquisition inférieur, ce qui améliore mécaniquement le ROI global sans complexifier le plan d’amortissement.
Le matériel informatique s’enregistre au compte 2183 « Matériel de bureau et matériel informatique », en immobilisation corporelle. La contrepartie passe au compte 404 (fournisseurs d’immobilisations), la TVA déductible au compte 44562. La dotation annuelle s’inscrit au débit du 68112 avec pour contrepartie le compte d’amortissement 28183.
Ce plan comptable est stable depuis la refonte du PCG et concerne autant un PC portable qu’un serveur rack. Le compte 2183 accueille l’ensemble du parc, sans distinction entre neuf et reconditionné certifié. Le choix du compte conditionne la ligne de bilan, pas la durée d’usage fiscale ni le rythme de la dotation aux amortissements des équipements informatiques.
Oui, si la valeur unitaire hors taxes reste sous le seuil de tolérance administrative. Au-dessus, l’inscription à l’actif s’impose et l’ordinateur devient une immobilisation corporelle amortie sur sa durée d’usage fiscale. Le passage direct en charge, au compte 6068 ou 6063, reste une simple faculté, jamais une obligation.
L’arbitrage se joue au cas par cas. Sur un lot homogène de petits périphériques, le passage en charge simplifie la tenue et accélère la déduction. Sur un poste plus lourd — station de travail, écran haut de gamme — l’immobilisation étale la charge déductible et lisse le résultat. L’administration admet la charge immédiate même quand plusieurs biens sont livrés simultanément, dès lors que chaque unité reste sous le seuil.
Non. L’article 39 A du CGI réserve le dégressif aux biens acquis à l’état neuf. Un poste reconditionné, même certifié pro et garanti 36 mois, ne remplit pas ce critère fiscal. Seul le régime linéaire s’applique, avec la même durée d’usage que pour un équipement neuf équivalent.
Cette exclusion n’entame pas la logique économique. La base amortissable correspond au prix de revient réel, TVA déductible en sus, et la durée reste calée sur l’usage effectif — trois ans pour un poste, quatre à cinq pour un serveur. La valeur résiduelle est en principe nulle en fin de plan d’amortissement, sauf revente organisée. L’amortissement du matériel informatique passe donc par un tableau linéaire classique, et la charge déductible produit l’économie d’IS attendue sans perte de substance fiscale.
Non. Le régime micro repose sur un abattement forfaitaire qui couvre déjà l’ensemble des charges, y compris l’usure du matériel. Aucune dotation n’est déductible du chiffre d’affaires imposable. L’inscription à l’actif reste possible au registre des immobilisations, mais sans impact fiscal ni comptable au sens strict.
Pour un micro-entrepreneur qui prévoit un investissement informatique significatif, l’option pour le régime réel change la donne : les charges réelles deviennent déductibles, dotations comprises, et l’article 39 CGI trouve à s’appliquer. Ce basculement mérite une simulation, car il implique une comptabilité complète et fait perdre le bénéfice de l’abattement forfaitaire.
Oui, dès lors que sa valeur unitaire dépasse le seuil de tolérance. Le smartphone s’inscrit au compte 2183 et suit une durée d’usage fiscale généralement alignée sur celle des postes, soit trois ans en linéaire. En dessous du seuil, la déduction directe en charges reste admise, ce qui allège la comptabilisation sans changer la charge déductible totale.
Les logiciels acquis suivent un plan d’amortissement propre, distinct du matériel. Les licences Office LTSC ou Windows Server relèvent des immobilisations incorporelles (compte 205), avec une durée d’usage souvent fixée à douze ou vingt-quatre mois selon la doctrine interne. Le régime dégressif ne s’applique pas aux logiciels, mais un amortissement exceptionnel sur douze mois reste ouvert par l’article 236 CGI.
La durée d’usage fiscale d’un serveur oscille entre quatre et cinq ans, contre trois pour un poste utilisateur. Un Dell PowerEdge ou HP ProLiant reconditionné suit cette même fourchette. Le choix se justifie par la durée d’utilisation réelle prévue et la politique de renouvellement de l’entreprise. Un plan d’amortissement à cinq ans est admis sans difficulté pour un serveur rack.
La cession génère une plus ou moins-value calculée par différence entre le prix de cession et la valeur nette comptable. Si la VNC est nulle, l’intégralité du prix de vente constitue une plus-value à court terme, imposable au taux normal. Cette mécanique concerne aussi l’amortissement du matériel informatique reconditionné revendu à mi-parcours.
Oui. La TVA déductible s’impute intégralement sur la déclaration du mois d’acquisition, indépendamment du rythme d’amortissement. Le décalage entre récupération de TVA (immédiate) et déduction de la charge (étalée sur la durée d’usage) constitue un levier de trésorerie non négligeable pour un DAF, notamment sur un investissement de renouvellement de parc.
Le prorata temporis s’applique en linéaire à partir de la date de mise en service, calculé en jours. Un achat en octobre pour un exercice clos au 31 décembre ne donne droit qu’à trois mois de dotation la première année. Cette règle explique pourquoi le timing d’acquisition, surtout en fin d’exercice, doit être arbitré avec le contrôle de gestion.
Choisir entre linéaire pur, seuil des 500 €, prorata et arbitrage d’exercice suppose de croiser fiscalité et stratégie parc. DIB accompagne les DAF et DSI dans cette démarche en fournissant, pour chaque configuration livrée, les éléments nécessaires à un plan d’amortissement du matériel informatique documenté et défendable en contrôle. Pour une simulation adaptée à votre projet de renouvellement, demandez un devis sur dib-reconditionne.fr.
DIB fournit aux PME, ETI et collectivités du matériel informatique reconditionné certifié pro : serveurs Dell PowerEdge et HP ProLiant, postes HP EliteBook et Lenovo ThinkPad, switches Cisco et bornes HPE Aruba, avec garantie étendue jusqu’à 36 mois. Chaque livraison intègre les documents utiles à l’amortissement du matériel informatique : facture détaillée, numéros de série, durée d’usage recommandée. Retrouvez notre approche complète du financement dans le guide sur le leasing informatique reconditionné.